Соотношение риска и прибыли и матожидание: почему винрейта недостаточно
На этой странице
Винрейт — цифра, которую трейдеры любят приводить, но сама по себе она говорит очень мало. Стратегия с 40% прибыльных сделок может зарабатывать, а стратегия с 60% — терять. Какая из них у вас, показывает математическое ожидание.
Измеряйте всё в R
R — сумма, которой вы рискуете в сделке, то есть убыток при срабатывании стопа. Если риск 100 USDT, сделка с прибылью 200 USDT — это +2R, а полный выход по стопу — −1R. Измерение результатов в R позволяет сравнивать сделки разного размера и по разным монетам.
Соотношение риска и прибыли, или R:R, — это плановая цель, делённая на плановый риск. Сделка, где риск — 1,200 долларов движения цены, а цель — 2,400, имеет R:R, равное 2.
Записывайте обе цифры до входа. R:R, посчитанное после закрытия сделки, обычно льстит вам: цель легко «передвинуть» туда, где цена в итоге остановилась.
Матожидание в одной строке
Математическое ожидание — средний результат на сделку: винрейт × средняя прибыль − доля убыточных × средний убыток, всё в R. Положительное значение означает, что у стратегии есть преимущество до учёта издержек.
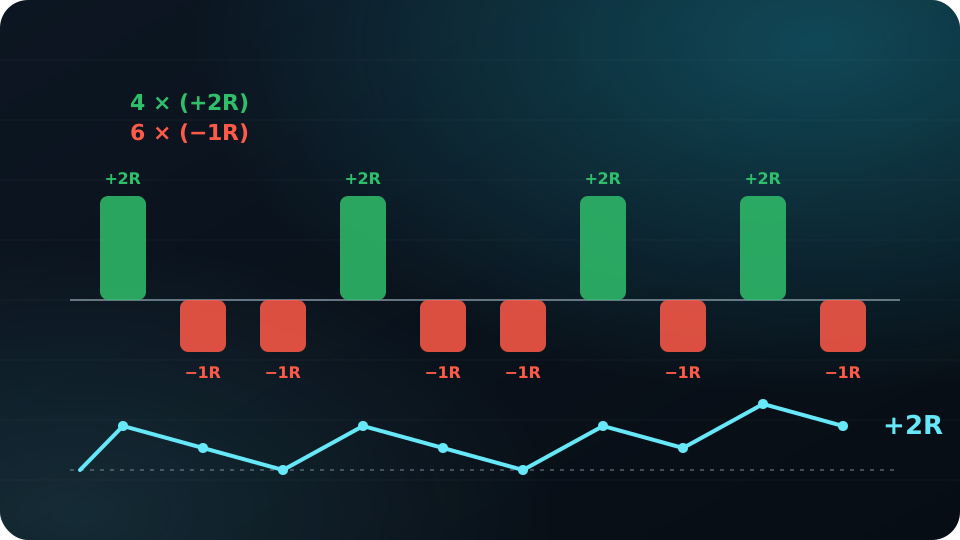
Иллюстративный пример: вы выигрываете 40% сделок с +2R и проигрываете 60% с −1R. Матожидание: 0.4 × 2 − 0.6 × 1 = +0.2R на сделку. На десяти сделках это четыре прибыльные (+8R) и шесть убыточных (−6R), итого +2R. При 100 USDT на R это +200 USDT.
Теперь наоборот: вы выигрываете 60% сделок, но рано фиксируете прибыль на +0.5R, а убытки остаются −1R. Матожидание: 0.6 × 0.5 − 0.4 × 1 = −0.1R. Вы выигрываете чаще — и всё равно теряете деньги.
Винрейт безубыточности
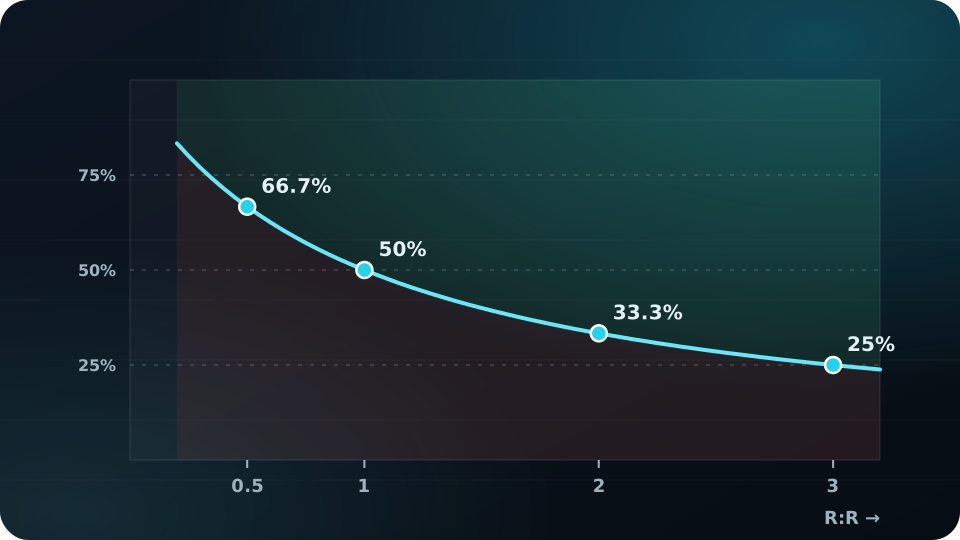
Для любого R:R существует винрейт, ниже которого вы теряете деньги ещё до комиссий. Он равен 1 ÷ (1 + R:R):
- R:R 0.5 → нужно выигрывать более 66.7% сделок
- R:R 1 → более 50%
- R:R 2 → более 33.3%
- R:R 3 → более 25%
Чем реальные результаты отличаются от плана
Плановое R:R — не то же самое, что фактическое. Цели не достигаются, стопы исполняются с проскальзыванием, а комиссии забирают часть каждой сделки. Если комиссии и проскальзывание стоят 0.1R на сделку, преимущество +0.2R из примера сокращается вдвое. Реальные цифры показывает ваш торговый дневник, а не план, — и нужны десятки сделок, прежде чем они начнут что-то значить.
Малые выборки сильно колеблются. Десять сделок при винрейте 40% вполне могут дать две прибыльные или шесть — просто случайно, поэтому оценивайте стратегию по большему набору сделок, совершённых по одним и тем же правилам.
Только в образовательных целях, не является финансовой рекомендацией. При торговле с кредитным плечом или фьючерсами можно потерять больше маржи. Все примеры — иллюстративные.
Получайте следующее руководство на почту
Одно практичное письмо в неделю. Бесплатно, отписаться можно в любой момент.
Или следите за Tradevo в TelegramРынок сейчас
Последние новости