Stops et ATR : laisser respirer le trade, risque fixe
Dans cette page
Un stop placé dans le bruit normal du prix finit touché par ce bruit. L’Average True Range (ATR) mesure l’amplitude habituelle d’un marché sur une bougie, ce qui vous permet de placer le stop en dehors de ce bruit et de laisser la taille de position maintenir la perte au même niveau.
Ce que mesure l’ATR
Le true range (« vrai range ») est la plus grande de trois distances : le plus haut de la bougie moins son plus bas, le plus haut moins la clôture précédente, et la clôture précédente moins le plus bas. Les deux dernières tiennent compte des gaps. L’ATR est la moyenne du true range, généralement sur 14 bougies, lissée de la même façon que le RSI.
L’ATR s’exprime en unités de prix, pas en pourcentage. Un ATR journalier de 2,100 sur le BTC signifie qu’une journée typique couvre environ 2,100 dollars du plus haut au plus bas. Il ne dit rien de la direction.
Placer le stop
Une approche courante consiste à placer le stop à un multiple de l’ATR au-delà du niveau que vous tradez : pour un long, 1.5 à 3 fois l’ATR sous la zone de support. Le multiple dépend de l’unité de temps et de la quantité de bruit que vous êtes prêt à supporter. Il n’existe pas de bon chiffre.
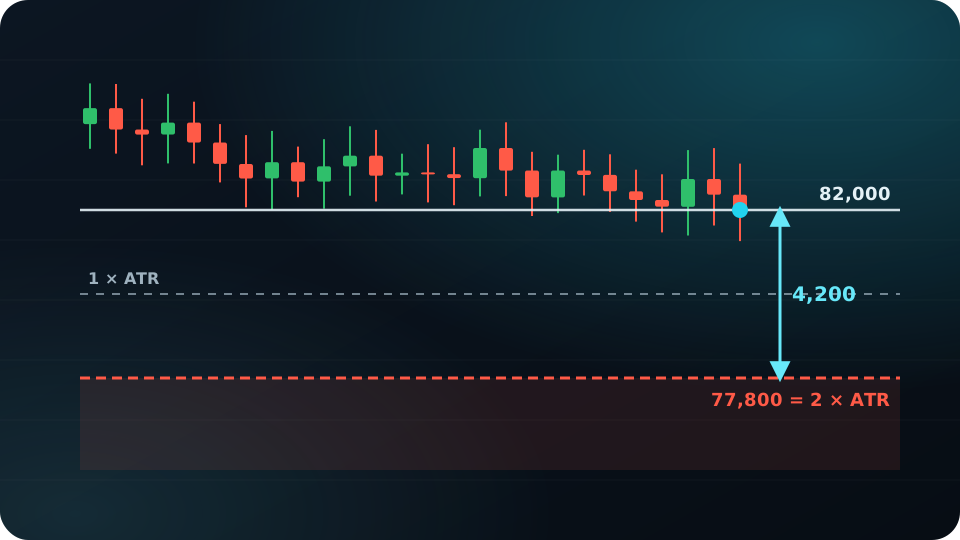
Exemple illustratif : vous achetez du BTC à 82,000 et l’ATR journalier est de 2,100. Un stop à 2 × ATR se situe à 82,000 − 4,200 = 77,800, soit environ 5.1 % sous l’entrée.
Stop plus large, position plus petite
Un stop large ne signifie pas forcément une grosse perte. Gardez le risque à 1 % d’un compte de 10,000 USDT et calculez la taille du trade à partir de la distance du stop.
- Risque : 10,000 × 1 % = 100 USDT
- Distance du stop : 82,000 − 77,800 = 4,200
- Taille de position : 100 ÷ 4,200 = 0.0238 BTC, soit environ 1,952 USDT
Avec un stop serré de 0.5 × ATR, à seulement 1,050, la taille serait de 0.0952 BTC, quatre fois plus grosse pour le même risque de 100 USDT, et le mouvement d’une journée ordinaire pourrait facilement l’atteindre. Le calculateur de taille de position de la page d’accueil fait ce calcul pour vous.
Quand la volatilité change
- L’ATR s’élargit et se contracte. Recalculez-le chaque fois que vous préparez un trade ; la valeur du mois dernier peut être très éloignée de la valeur actuelle.
- Ne rapprochez pas le stop parce que l’ATR a baissé après votre entrée. Fixez les règles de sortie avant le trade.
- Stops suiveurs : certains traders font suivre le stop à 2–3 × ATR sous la clôture la plus haute. Cela laisse courir les trades gagnants en tendance, au prix d’une partie du gain rendue à la fin.
À but éducatif uniquement, ceci n’est pas un conseil financier. Avec l’effet de levier ou les futures, vous pouvez perdre plus que votre marge. Tous les exemples sont donnés à titre d’illustration.
Recevez le prochain guide dans votre boîte mail
Un e-mail pratique par semaine. Gratuit, désabonnement à tout moment.
Ou suivez Tradevo sur TelegramLe marché maintenant
Dernières actualités