Stops con ATR: espacio para la operación, riesgo fijo
En esta página
Un stop situado dentro del ruido normal del precio acaba saltando por ese ruido. El rango verdadero medio (Average True Range, ATR) mide cuánto se mueve normalmente un mercado en una vela, de modo que puedes colocar el stop fuera de ese ruido y dejar que el tamaño de posición mantenga la pérdida igual.
Qué mide el ATR
El rango verdadero (true range) es la mayor de tres distancias: el máximo de la vela menos su mínimo, el máximo menos el cierre anterior y el cierre anterior menos el mínimo. Las dos últimas recogen los gaps. El ATR es la media del rango verdadero, normalmente de 14 velas, suavizada igual que el RSI.
El ATR se expresa en unidades de precio, no en porcentaje. Un ATR diario de 2,100 en BTC significa que un día típico recorre unos 2,100 dólares de máximo a mínimo. No dice nada sobre la dirección.
Dónde colocar el stop
Un enfoque habitual es colocar el stop a un múltiplo del ATR más allá del nivel que estás operando: en un largo, entre 1.5 y 3 veces el ATR por debajo de la zona de soporte. El múltiplo depende de la temporalidad y de cuánto ruido estés dispuesto a aguantar. No existe un número correcto.
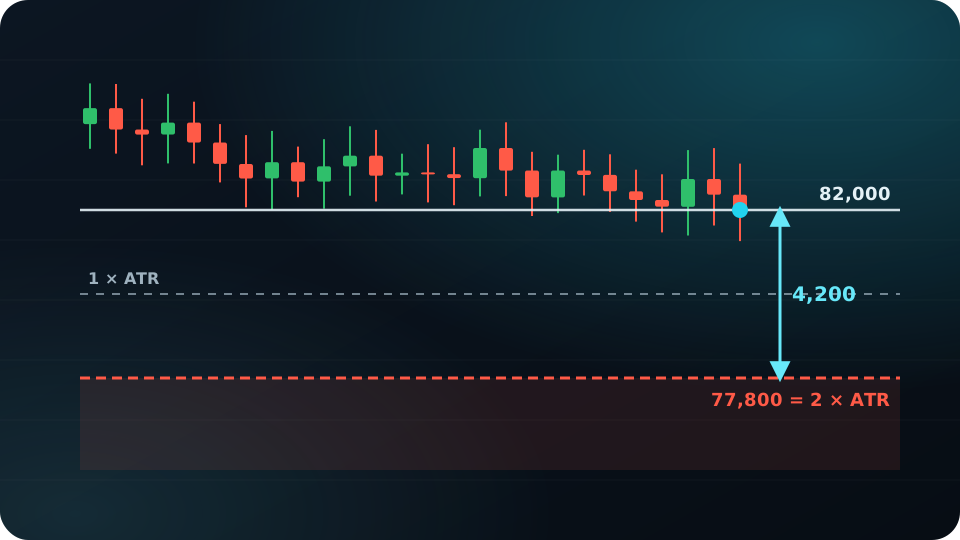
Ejemplo ilustrativo: compras BTC a 82,000 y el ATR diario es de 2,100. Un stop a 2 × ATR queda en 82,000 − 4,200 = 77,800, alrededor de un 5.1% por debajo de la entrada.
Stop más amplio, posición más pequeña
Un stop amplio no tiene por qué significar una pérdida grande. Mantén el riesgo en el 1% de una cuenta de 10,000 USDT y calcula el tamaño de la operación a partir de la distancia al stop.
- Riesgo: 10,000 × 1% = 100 USDT
- Distancia al stop: 82,000 − 77,800 = 4,200
- Tamaño de posición: 100 ÷ 4,200 = 0.0238 BTC, con un valor de unos 1,952 USDT
Con un stop ajustado de 0.5 × ATR, a solo 1,050, el tamaño sería de 0.0952 BTC, cuatro veces mayor para el mismo riesgo de 100 USDT, y el movimiento de un día corriente podría alcanzarlo con facilidad. La calculadora de tamaño de posición de la página de inicio hace estas cuentas por ti.
Cuando cambia la volatilidad
- El ATR se expande y se contrae. Recalcúlalo al planificar cada operación; el valor del mes pasado puede estar muy lejos del actual.
- No acerques el stop porque el ATR haya bajado después de entrar. Decide las reglas de salida antes de la operación.
- Stops dinámicos (trailing): algunos traders arrastran el stop a 2–3 × ATR por debajo del cierre más alto. Así mantienen abiertas las operaciones ganadoras en tendencia, a cambio de devolver parte de la ganancia al final.
Solo con fines educativos, no es asesoramiento financiero. Operar con apalancamiento o futuros puede hacerte perder más que tu margen. Todos los ejemplos son ilustrativos.
Recibe la próxima guía en tu correo
Un correo práctico a la semana. Gratis, puedes darte de baja cuando quieras.
O sigue Tradevo en TelegramMercado ahora
Últimas noticias