R:R และค่าคาดหวัง: ทำไมอัตราชนะอย่างเดียวไม่พอ
อัตราชนะเป็นตัวเลขที่เทรดเดอร์ชอบยกมาอ้าง แต่ลำพังตัวมันเองบอกอะไรได้น้อยมาก กลยุทธ์ที่ชนะ 40% อาจทำกำไรได้ และกลยุทธ์ที่ชนะ 60% ก็อาจขาดทุนได้ ค่าคาดหวังจะบอกว่าคุณมีแบบไหน
วัดทุกอย่างเป็น R
R คือจำนวนเงินที่คุณเสี่ยงในการเทรดหนึ่งครั้ง — ยอดขาดทุนหากโดน stop หากคุณเสี่ยง 100 USDT การเทรดที่ได้กำไร 200 USDT คือ +2R และการโดน stop เต็มจำนวนคือ −1R การวัดผลเป็น R ทำให้เปรียบเทียบการเทรดที่ขนาดต่างกันและต่างเหรียญกันได้
อัตราส่วนความเสี่ยงต่อผลตอบแทน หรือ R:R คือเป้าหมายที่วางแผนไว้หารด้วยความเสี่ยงที่วางแผนไว้ การเทรดที่เสี่ยงการเคลื่อนไหวของราคา 1,200 ดอลลาร์เพื่อทำกำไร 2,400 มี R:R เท่ากับ 2
จดตัวเลขทั้งสองไว้ก่อนเข้าเทรด R:R ที่คำนวณหลังการเทรดจบแล้วมักทำให้ตัวเองดูดีเกินจริง เพราะง่ายมากที่จะย้ายเป้าหมายไปไว้ตรงที่ราคาบังเอิญหยุด
ค่าคาดหวังในบรรทัดเดียว
ค่าคาดหวังคือผลลัพธ์เฉลี่ยต่อการเทรด: อัตราชนะ × กำไรเฉลี่ย − อัตราแพ้ × ขาดทุนเฉลี่ย ทั้งหมดเป็นหน่วย R ตัวเลขที่เป็นบวกหมายความว่ากลยุทธ์มีความได้เปรียบก่อนหักต้นทุน
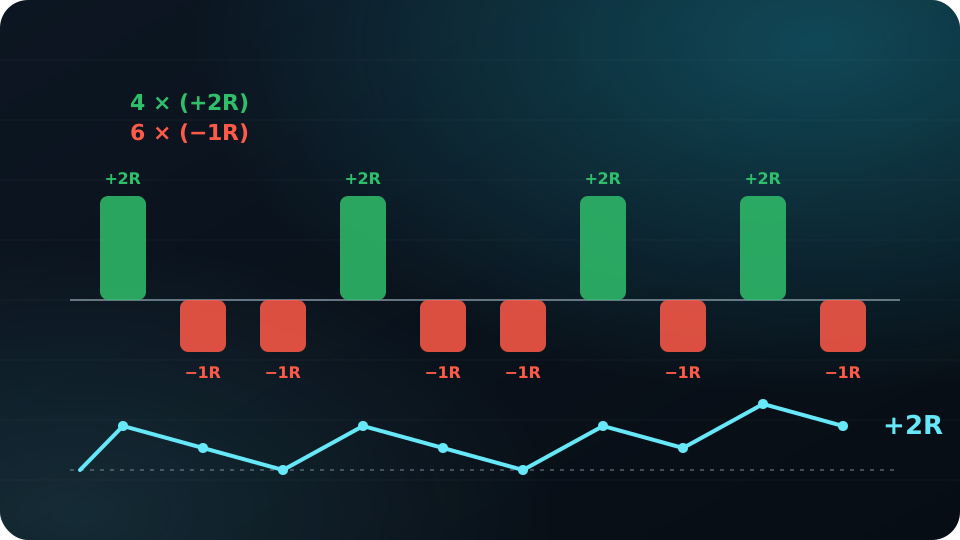
ตัวอย่างประกอบ: คุณชนะ 40% ของการเทรดที่ +2R และแพ้ 60% ที่ −1R ค่าคาดหวังคือ 0.4 × 2 − 0.6 × 1 = +0.2R ต่อการเทรด ในสิบการเทรดคือชนะสี่ครั้ง (+8R) และแพ้หกครั้ง (−6R) สุทธิ +2R ที่ 100 USDT ต่อ R เท่ากับ +200 USDT
ทีนี้ลองกลับด้าน: คุณชนะ 60% ของการเทรด แต่ปิดทำกำไรเร็วที่ +0.5R ขณะที่การขาดทุนยังอยู่ที่ −1R ค่าคาดหวังคือ 0.6 × 0.5 − 0.4 × 1 = −0.1R คุณชนะบ่อยกว่า แต่ยังขาดทุน
อัตราชนะที่จุดคุ้มทุน
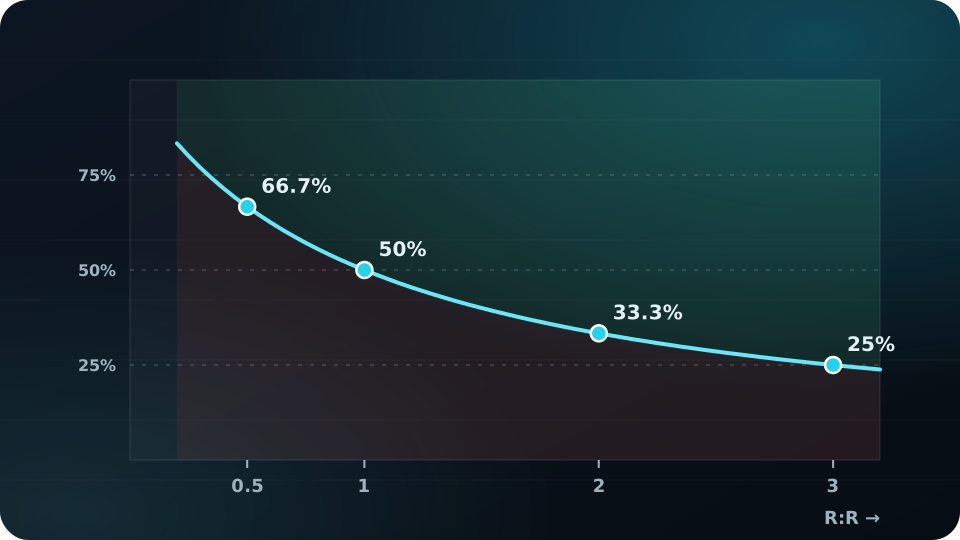
สำหรับ R:R ทุกค่า จะมีอัตราชนะระดับหนึ่งที่หากต่ำกว่านั้นคุณจะขาดทุนก่อนหักค่าธรรมเนียม ซึ่งเท่ากับ 1 ÷ (1 + R:R):
- R:R 0.5 → ต้องชนะมากกว่า 66.7% ของการเทรด
- R:R 1 → มากกว่า 50%
- R:R 2 → มากกว่า 33.3%
- R:R 3 → มากกว่า 25%
จุดที่ผลลัพธ์จริงแตกต่าง
R:R ที่วางแผนไว้ไม่ใช่ R:R ที่เกิดขึ้นจริง เป้าหมายอาจไปไม่ถึง stop อาจเกิด slippage และค่าธรรมเนียมกินส่วนหนึ่งของทุกการเทรด หากค่าธรรมเนียมและ slippage มีต้นทุน 0.1R ต่อการเทรด ความได้เปรียบ +0.2R ในตัวอย่างจะหายไปครึ่งหนึ่ง บันทึกการเทรดของคุณ ไม่ใช่แผนของคุณ ที่บอกตัวเลขจริง — และคุณต้องมีการเทรดหลายสิบครั้งก่อนที่ตัวเลขจะมีความหมาย
กลุ่มตัวอย่างเล็กแกว่งได้มาก สิบการเทรดที่อัตราชนะ 40% อาจออกมาเป็นชนะสองครั้งหรือหกครั้งได้ง่าย ๆ ด้วยความบังเอิญล้วน ๆ ดังนั้นให้ตัดสินกลยุทธ์จากชุดการเทรดที่ใหญ่ขึ้นภายใต้กฎเดียวกัน
เพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำทางการเงิน การเทรดด้วยเลเวอเรจหรือฟิวเจอร์สอาจขาดทุนเกินมาร์จิ้นของคุณ ตัวอย่างทั้งหมดเป็นเพียงภาพประกอบ
รับคู่มือฉบับถัดไปทางอีเมล
อีเมลที่นำไปใช้ได้จริงสัปดาห์ละฉบับ ฟรี ยกเลิกได้ทุกเมื่อ
หรือติดตาม Tradevo บน Telegramตลาดตอนนี้
ข่าวล่าสุด