Risco/retorno e expectativa matemática: por que a taxa de acerto não basta
Nesta página
A taxa de acerto é o número que os traders gostam de citar, mas sozinha ela diz muito pouco. Uma estratégia que acerta 40% das vezes pode dar lucro, e uma que acerta 60% pode dar prejuízo. A expectativa matemática mostra qual delas você tem.
Meça tudo em R
R é o valor que você arrisca em uma operação — a perda se o stop for atingido. Se você arrisca 100 USDT, uma operação que rende 200 USDT é +2R e um stop completo é −1R. Medir resultados em R permite comparar operações de tamanhos diferentes e em moedas diferentes.
A relação risco/retorno, ou R:R, é o alvo planejado dividido pelo risco planejado. Uma operação que arrisca 1,200 dólares de movimento de preço para ganhar 2,400 tem R:R de 2.
Anote os dois números antes de entrar. Um R:R calculado depois que a operação terminou tende a favorecer você, porque é fácil mover o alvo para onde o preço por acaso parou.
A expectativa matemática em uma linha
A expectativa é o resultado médio por operação: taxa de acerto × ganho médio − taxa de erro × perda média, tudo em R. Um número positivo significa que a estratégia tem vantagem antes dos custos.
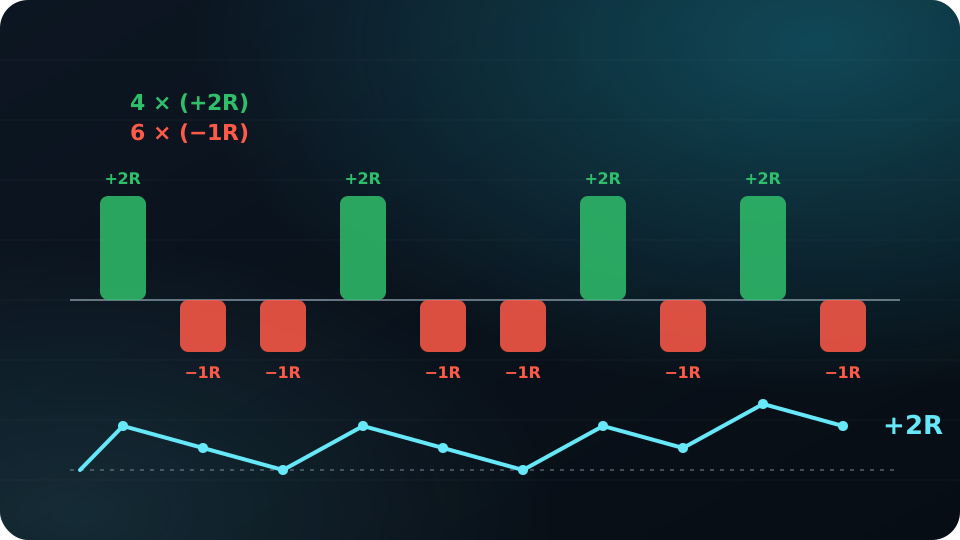
Exemplo ilustrativo: você ganha 40% das operações com +2R e perde 60% com −1R. A expectativa é 0.4 × 2 − 0.6 × 1 = +0.2R por operação. Em dez operações, são quatro ganhos (+8R) e seis perdas (−6R), um líquido de +2R. A 100 USDT por R, isso dá +200 USDT.
Agora inverta: você ganha 60% das operações, mas realiza o lucro cedo, em +0.5R, enquanto as perdas continuam em −1R. A expectativa é 0.6 × 0.5 − 0.4 × 1 = −0.1R. Você acerta mais vezes e mesmo assim perde dinheiro.
A taxa de acerto de equilíbrio
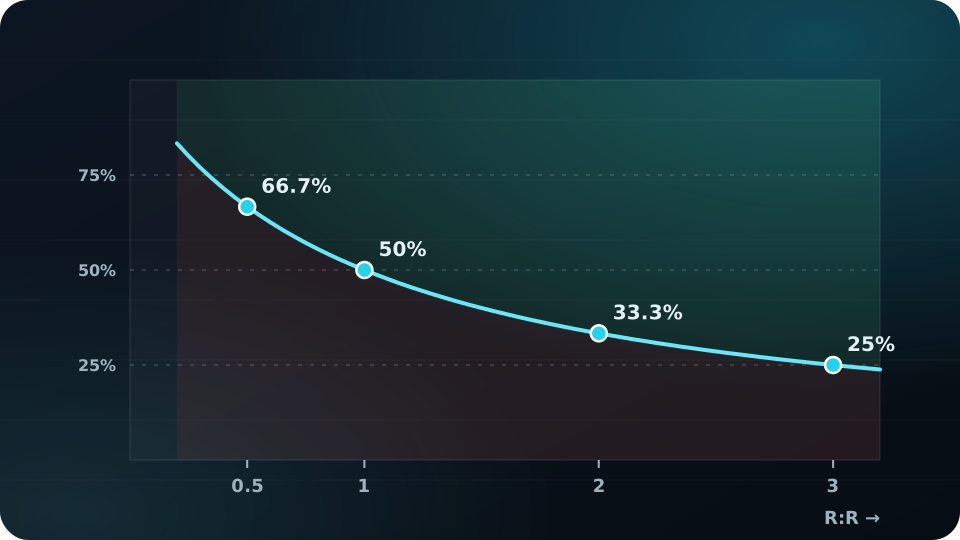
Para qualquer R:R, existe uma taxa de acerto abaixo da qual você perde dinheiro antes das taxas. Ela é igual a 1 ÷ (1 + R:R):
- R:R de 0.5 → você precisa acertar mais de 66.7% das operações
- R:R de 1 → mais de 50%
- R:R de 2 → mais de 33.3%
- R:R de 3 → mais de 25%
Onde os resultados reais diferem
O R:R planejado não é o R:R realizado. Alvos não são atingidos, stops escorregam e as taxas levam uma fatia de cada operação. Se taxas e slippage custam 0.1R por operação, a vantagem de +0.2R do exemplo cai pela metade. É o seu diário, não o seu plano, que mostra os seus números reais — e você precisa de dezenas de operações antes que eles signifiquem muito.
Amostras pequenas oscilam muito. Dez operações com taxa de acerto de 40% podem facilmente gerar dois ganhos ou seis só por acaso, então avalie uma estratégia com um conjunto maior de operações feitas sob as mesmas regras.
Apenas para fins educacionais, não é recomendação financeira. Operar com alavancagem ou futuros pode causar perdas maiores que a sua margem. Todos os exemplos são ilustrativos.
Receba o próximo guia no seu e-mail
Um e-mail prático por semana. Grátis, cancele quando quiser.
Ou siga Tradevo no TelegramMercado agora
Últimas notícias