Stops com ATR: espaço para a operação, risco fixo
Nesta página
Um stop posicionado dentro do ruído normal do preço acaba sendo atingido pelo ruído. O Average True Range (ATR) mede quanto um mercado costuma se mover em um candle, para que você coloque o stop fora desse ruído e deixe o tamanho da posição manter a perda igual.
O que o ATR mede
O true range (amplitude verdadeira) é a maior de três distâncias: a máxima do candle menos a mínima, a máxima menos o fechamento anterior e o fechamento anterior menos a mínima. As duas últimas capturam os gaps. O ATR é a média do true range, geralmente de 14 candles, suavizada da mesma forma que o RSI.
O ATR é expresso em unidades de preço, não em porcentagem. Um ATR diário de 2,100 no BTC significa que um dia típico percorre cerca de 2,100 dólares da máxima à mínima. Ele não diz nada sobre a direção.
Posicionando o stop
Uma abordagem comum é colocar o stop a um múltiplo do ATR além do nível que você está operando: em uma compra, de 1.5 a 3 vezes o ATR abaixo da zona de suporte. O múltiplo depende do tempo gráfico e de quanto ruído você aceita aguentar. Não existe número certo.
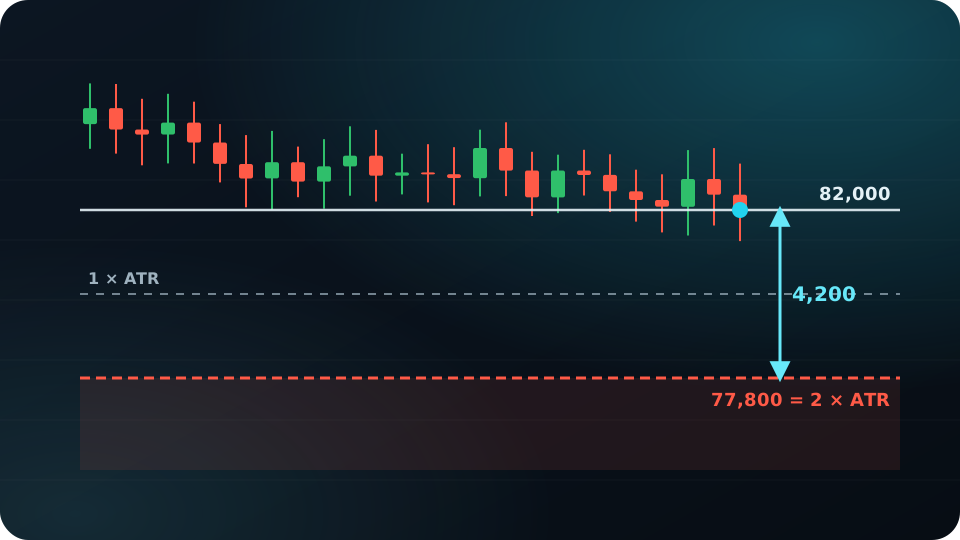
Exemplo ilustrativo: você compra BTC a 82,000 e o ATR diário é 2,100. Um stop a 2 × ATR de distância fica em 82,000 − 4,200 = 77,800, cerca de 5.1% abaixo da entrada.
Stop mais largo, posição menor
Um stop largo não precisa significar uma perda grande. Mantenha o risco em 1% de uma conta de 10,000 USDT e dimensione a operação a partir da distância do stop.
- Risco: 10,000 × 1% = 100 USDT
- Distância do stop: 82,000 − 77,800 = 4,200
- Tamanho da posição: 100 ÷ 4,200 = 0.0238 BTC, cerca de 1,952 USDT
Com um stop curto de 0.5 × ATR, a apenas 1,050 de distância, o tamanho seria 0.0952 BTC, quatro vezes maior para o mesmo risco de 100 USDT, e o movimento de um dia comum poderia atingi-lo com facilidade. A calculadora de tamanho da posição da página inicial faz essa conta para você.
Quando a volatilidade muda
- O ATR se expande e se contrai. Recalcule-o ao planejar cada operação; o valor do mês passado pode estar bem longe do atual.
- Não aproxime o stop só porque o ATR caiu depois da entrada. Defina as regras de saída antes da operação.
- Stop móvel: alguns traders arrastam o stop 2–3 × ATR abaixo do fechamento mais alto. Isso mantém as operações vencedoras abertas nas tendências e devolve parte do ganho no final.
Apenas para fins educacionais, não é recomendação financeira. Operar com alavancagem ou futuros pode causar perdas maiores que a sua margem. Todos os exemplos são ilustrativos.
Receba o próximo guia no seu e-mail
Um e-mail prático por semana. Grátis, cancele quando quiser.
Ou siga Tradevo no TelegramMercado agora
Últimas notícias