リスクリワード比と期待値:勝率だけでは足りない理由
トレーダーがよく口にするのは勝率ですが、勝率だけではほとんど何もわかりません。勝率40%の戦略で利益が出ることもあれば、勝率60%の戦略で損失が出ることもあります。自分の戦略がどちらなのかを教えてくれるのが期待値です。
すべてをRで測る
Rとは1回のトレードでリスクにさらす金額、つまり損切りにかかった場合の損失額です。100 USDTをリスクにしているなら、200 USDTの利益は+2R、損切りまで行けば−1Rです。結果をRで測れば、サイズの異なるトレードや異なる銘柄のトレードを比較できます。
リスクリワード比(R:R)は、計画した利益目標を計画したリスクで割ったものです。1,200ドル分の値幅をリスクにして2,400ドル分を狙うトレードなら、R:Rは2です。
どちらの数字も、エントリー前に書き留めておきます。トレード終了後に計算したR:Rは自分に甘くなりがちです。目標を、たまたま価格が止まったところへ動かすのは簡単だからです。
期待値を一行で
期待値とは1トレードあたりの平均結果で、勝率 × 平均利益 − 負ける確率 × 平均損失をすべてRで計算します。プラスであれば、コストを差し引く前の時点で戦略に優位性があることを意味します。
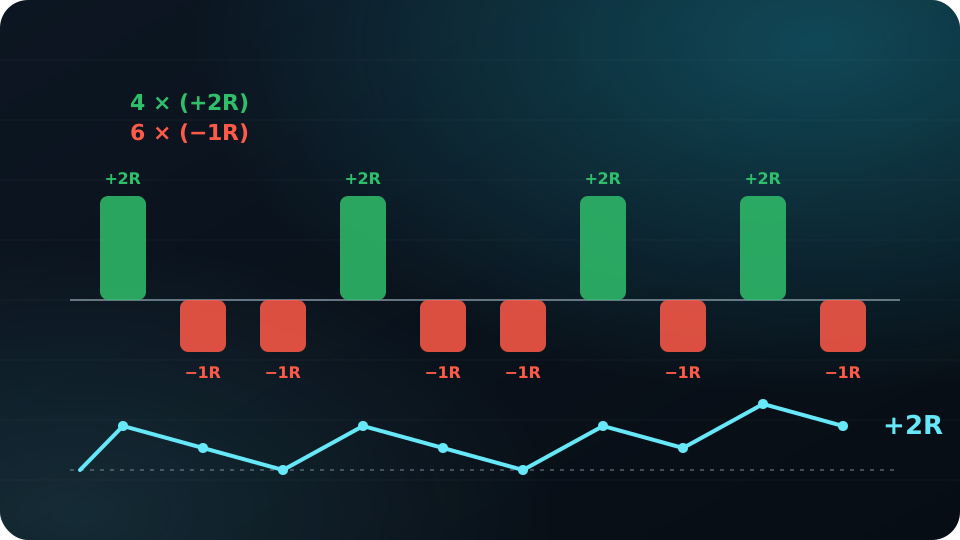
説明用の例:40%のトレードで+2Rを得て、60%で−1Rを失うとします。期待値は0.4 × 2 − 0.6 × 1 = 1トレードあたり+0.2Rです。10トレードなら4勝(+8R)と6敗(−6R)で、差し引き+2Rです。1Rを100 USDTとすると+200 USDTになります。
今度は逆にしてみます。60%のトレードで勝つものの、+0.5Rで早めに利益確定し、損失は−1Rのままだとします。期待値は0.6 × 0.5 − 0.4 × 1 = −0.1Rです。勝つ回数は多いのに、資金は減っていきます。
損益分岐となる勝率
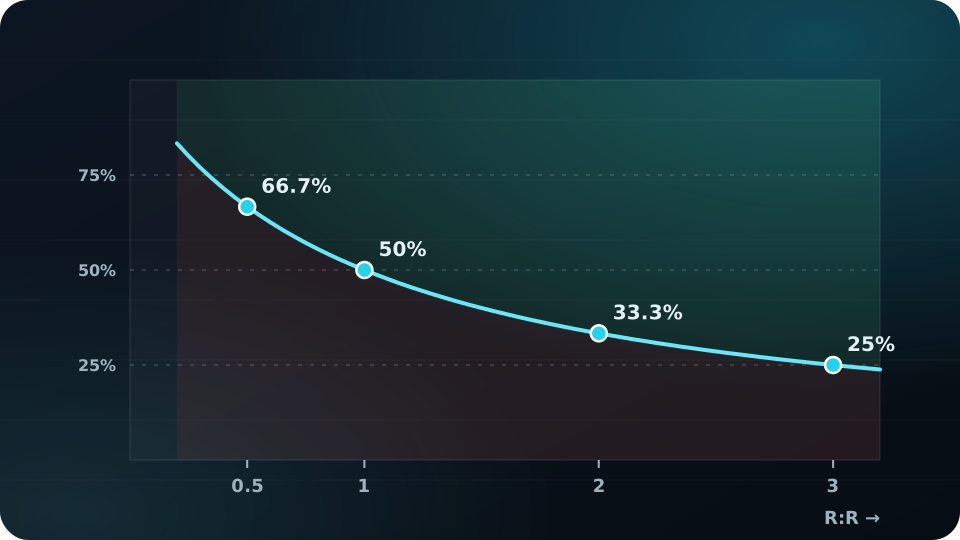
どのR:Rにも、手数料を引く前の時点でそれを下回ると損失になる勝率があります。計算式は 1 ÷ (1 + R:R) です:
- R:Rが0.5 → 66.7%を超える勝率が必要
- R:Rが1 → 50%超
- R:Rが2 → 33.3%超
- R:Rが3 → 25%超
実際の結果がずれるところ
計画したR:Rと実現したR:Rは同じではありません。目標には届かず、損切りは滑り、手数料は毎回のトレードから一部を持っていきます。手数料とスリッページが1トレードあたり0.1Rかかるなら、例の+0.2Rの優位性は半分になります。本当の数字を教えてくれるのは計画ではなくトレード日誌であり、意味のある数字になるには数十回のトレードが必要です。
サンプルが少ないと結果は大きくぶれます。勝率40%の10トレードでも、偶然だけで2勝になることも6勝になることも珍しくありません。戦略の評価は、同じルールで行ったより多くのトレードで判断してください。
学習目的の情報であり、投資助言ではありません。レバレッジ取引や先物取引では、証拠金を超える損失が出る可能性があります。すべての例は説明用です。
現在の市場
最新ニュース