Ratio risque/rendement et espérance : pourquoi le taux de réussite ne suffit pas
Dans cette page
Le taux de réussite est le chiffre que les traders aiment citer, mais pris isolément, il dit très peu de chose. Une stratégie qui gagne 40 % du temps peut rapporter de l’argent, et une qui gagne 60 % du temps peut en perdre. L’espérance vous dit laquelle vous avez.
Tout mesurer en R
R est le montant que vous risquez sur un trade — la perte si votre stop est touché. Si vous risquez 100 USDT, un trade qui rapporte 200 USDT vaut +2R et un stop touché vaut −1R. Mesurer les résultats en R permet de comparer des trades de tailles différentes et sur des cryptos différentes.
Le ratio risque/rendement, ou R:R, est l’objectif prévu divisé par le risque prévu. Un trade qui risque 1,200 dollars de mouvement de prix pour en gagner 2,400 a un R:R de 2.
Notez ces deux chiffres avant d’entrer. Un R:R calculé une fois le trade terminé a tendance à vous flatter, car il est facile de déplacer l’objectif là où le prix s’est arrêté.
L’espérance en une ligne
L’espérance est le résultat moyen par trade : taux de réussite × gain moyen − taux de perte × perte moyenne, le tout en R. Un chiffre positif signifie que la stratégie a un avantage avant coûts.
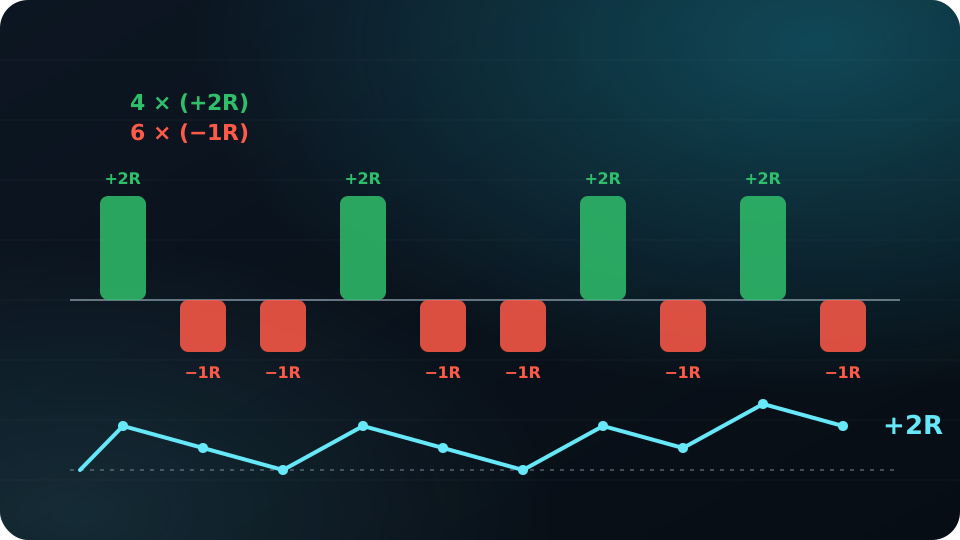
Exemple illustratif : vous gagnez 40 % des trades à +2R et perdez 60 % à −1R. L’espérance est de 0.4 × 2 − 0.6 × 1 = +0.2R par trade. Sur dix trades, cela fait quatre gains (+8R) et six pertes (−6R), soit +2R net. À 100 USDT par R, cela représente +200 USDT.
Inversez maintenant : vous gagnez 60 % des trades mais prenez vos profits trop tôt, à +0.5R, tandis que les pertes restent à −1R. L’espérance est de 0.6 × 0.5 − 0.4 × 1 = −0.1R. Vous gagnez plus souvent et perdez pourtant de l’argent.
Le taux de réussite d’équilibre
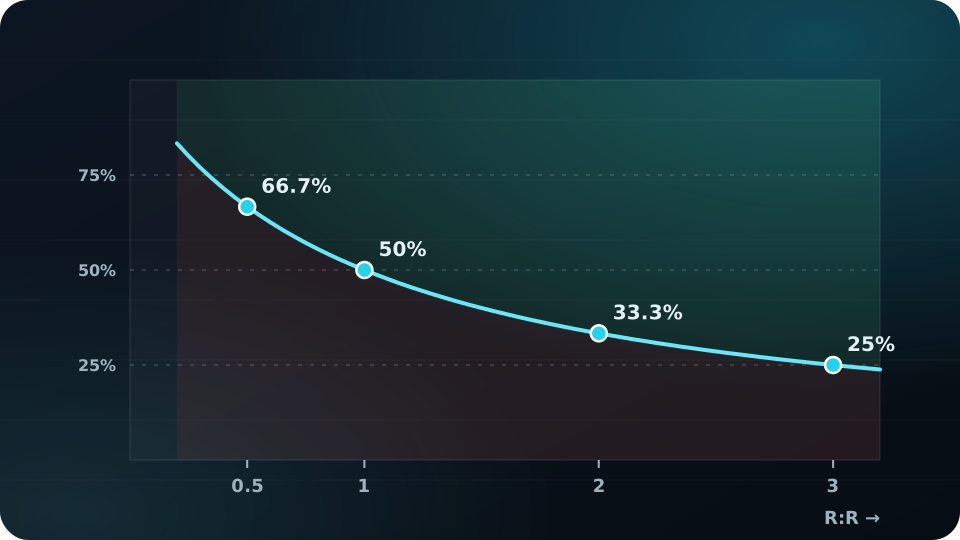
Pour chaque R:R, il existe un taux de réussite en dessous duquel vous perdez de l’argent avant frais. Il est égal à 1 ÷ (1 + R:R) :
- R:R de 0.5 → vous devez gagner plus de 66.7 % des trades
- R:R de 1 → plus de 50 %
- R:R de 2 → plus de 33.3 %
- R:R de 3 → plus de 25 %
Là où les résultats réels diffèrent
Le R:R prévu n’est pas le R:R réalisé. Les objectifs sont manqués, les stops glissent, et les frais prélèvent leur part sur chaque trade. Si les frais et le slippage coûtent 0.1R par trade, l’avantage de +0.2R de l’exemple est divisé par deux. C’est votre journal, pas votre plan, qui vous donne vos vrais chiffres — et il faut des dizaines de trades avant qu’ils aient un sens.
Les petits échantillons varient beaucoup. Dix trades avec un taux de réussite de 40 % peuvent facilement produire deux gains ou six par le seul hasard ; jugez donc une stratégie sur un ensemble plus large de trades pris avec les mêmes règles.
À but éducatif uniquement, ceci n’est pas un conseil financier. Avec l’effet de levier ou les futures, vous pouvez perdre plus que votre marge. Tous les exemples sont donnés à titre d’illustration.
Recevez le prochain guide dans votre boîte mail
Un e-mail pratique par semaine. Gratuit, désabonnement à tout moment.
Ou suivez Tradevo sur TelegramLe marché maintenant
Dernières actualités